作者:Henry Daunert,创始人兼 CEO · On Value Technology
面对近期金融市场对 AI Neocloud 高速增长可持续性的疑虑与波动,本文以具体数据与事实澄清现状。
AI 业务基本面依然稳固,需求展望极为强劲,覆盖语言训练模型、推理、端侧 AI 等多种形态。
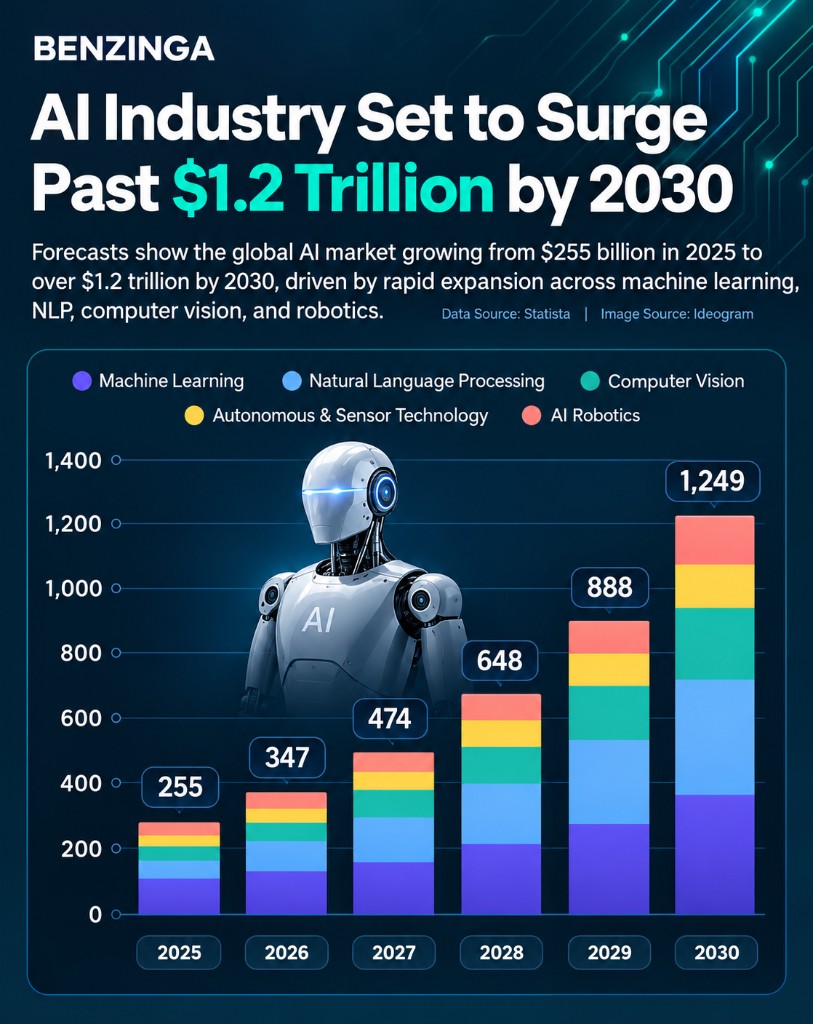
订单规模高于资本开支
Neocloud 持有的订单(主要来自投资级超大规模云)规模高于其数据中心资本开支。超大规模云合同合计约 1263 亿美元,高于高端数据中心资本开支约 950 亿美元。
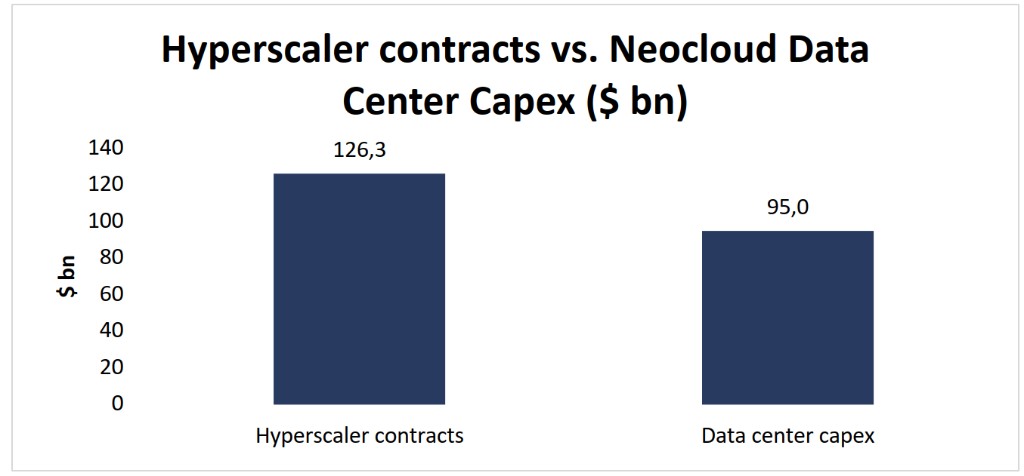
在 CoreWeave、Nebius、IREN 与 Nscale 等主体中,超大规模云合同通常不低于高端资本开支估算,说明订单已在支撑基础设施投资。
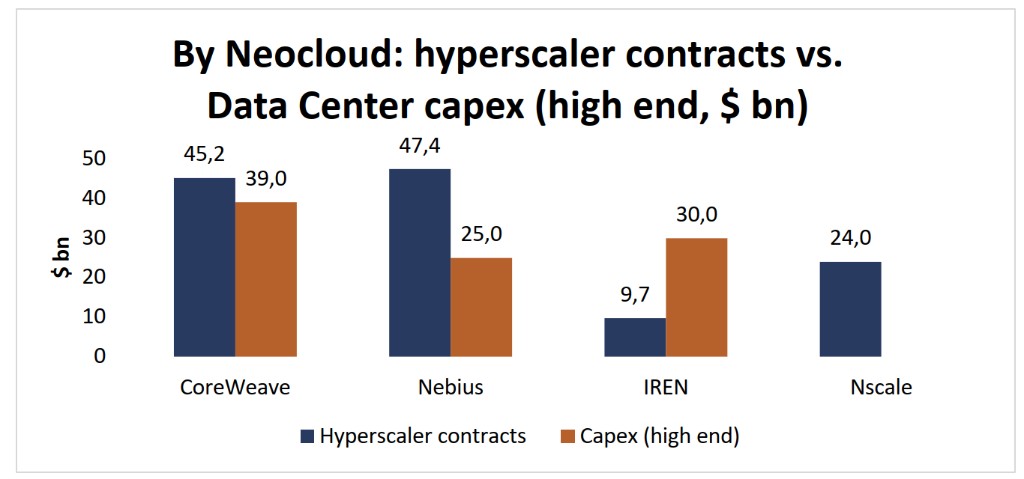
| Neocloud | 超大规模云合同(十亿美元) | 资本开支高端(十亿美元) |
|---|---|---|
| CoreWeave | 45.2 | 39.0 |
| Nebius | 47.4 | 25.0 |
| IREN | 9.7 | 30.0 |
| Nscale | 24.0 | — |
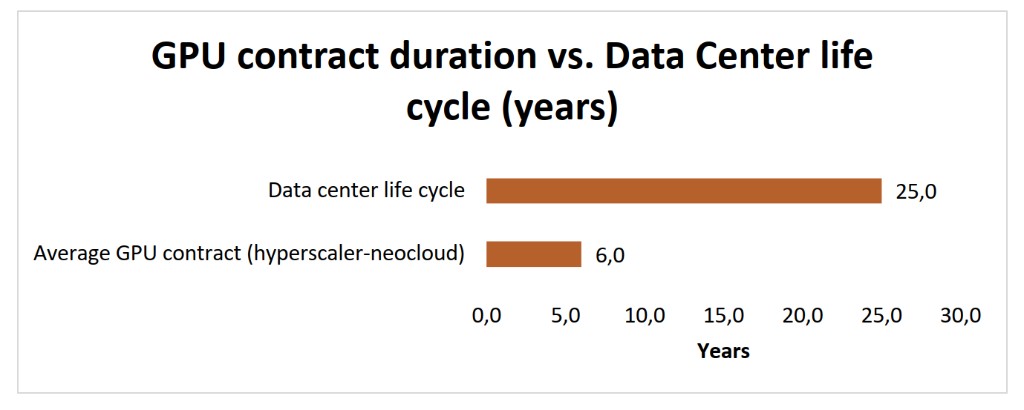
相当部分资本开支生命周期达 10 年以上,部分资产可达 25 年,而与超大规模云的平均 GPU 合同约 6 年,因而对 EBITDA 的影响因更长折旧周期而相对温和。
建设周期降低泡沫风险
数据中心从建设到投运平均约需 3 年启动首期、最长约 7 年达满容量,许可与电网供电延迟本身就是对“供给过剩泡沫”担忧的去风险因素。
今天要寻找可用容量的 AI 企业仍十分困难。预制化数据中心方案、多能源混合与微电网将缩短上市时间,提升 IRR 与资本效率。
健康利润率与需求展望
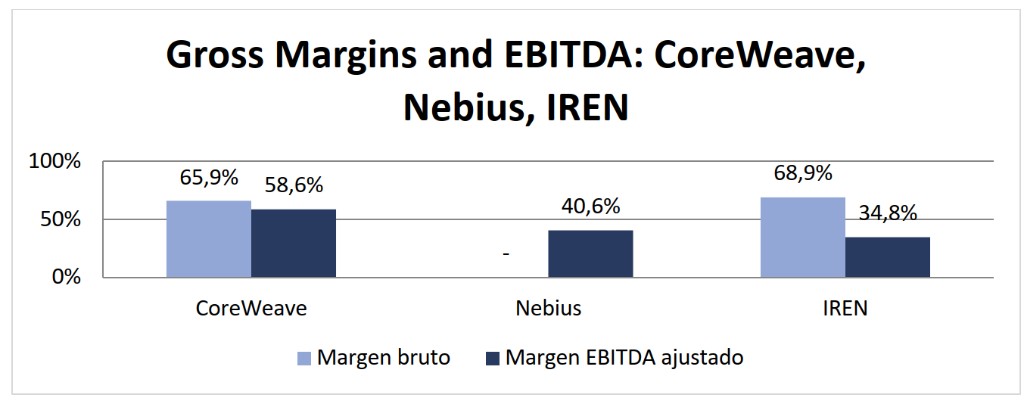
Neocloud 毛利率与 EBITDA 极为健康。例如 CoreWeave 毛利率约 66%、调整后 EBITDA 利润率约 59%;Nebius、IREN 等亦显示稳健的调整后 EBITDA 利润率。
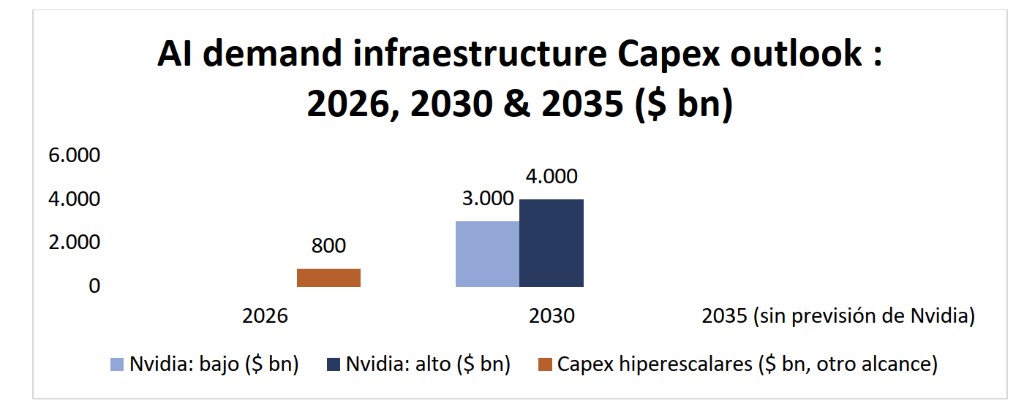
未来五年需求展望强劲,预计约增长 4 倍。AI 基础设施资本开支情景显示:2026 年超大规模云相关约 8000 亿美元,2030 年 Nvidia 相关区间约 3–4 万亿美元。
AI 需求将随金融、制药、教育、医疗、工业、农业、交通等行业普及而指数级增长,其中大量算力运行于数据中心或设备环境中的 GPU,主要由 Neocloud 运营。
结论
在需求增长如此强劲的 AI 市场中,尽管可能出现阶段性金融波动,数据表明 Neocloud 在未来数年仍将拥有强劲顺风。市场应更多关注长期基本面:来自优质客户的真实需求,以及健康的利润率。